
台股今天依舊強勢,收盤上漲538點,漲幅1.14%,收在4萬7718點,距離4萬8千點只有一步之遙,且是連續第四天收紅,單日成交量8202億元。
台積電上漲0.8%,收在2480元,即將挑戰2500元整數大關;聯發科大漲6.3%,收在5010元。
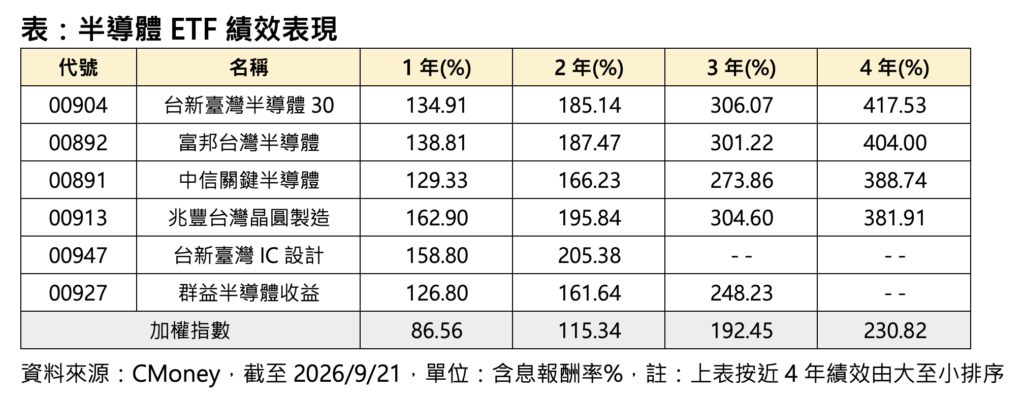
半導體ETF績效受到激勵,其中,台新臺灣半導體30(00904),近4年來含息報酬率(總報酬)高達417.53%;富邦00892上漲逾400%、兆豐00913亦突破380%,明顯優於同期間大盤表現,顯示長線布局半導體ETF,含息報酬表現出色。

台新00904臺灣半導體30 ETF經理人黃鈺民表示,美國晶片股成近期投資亮點,帶動費城半導體指數跨步追高,指數創連四紅;台股受惠AI算力推論需求爆發、外資上週五買超869億元,強勢推升上周五指數突破4萬7100點,表示台股技術面重新翻多。
黃鈺民指出,多方題材充沛可望支撐買盤,預期大盤高檔震盪盤堅、操作建議上,可以擇優布局流動性佳的中大型AI權值股,及業績題材股,至於長線追蹤族群:則看好台積電及先進封測、半導體設備、光傳輸、特用化學等半導體相關族群。
另外,黃鈺民預估,未來AI從雲端走向裝置端後,產生龐大資料量,加上企業為保護資料隱私,對記憶體的高容量、高速度會要求更多,尤其是國際記憶體大廠將更多產能轉向HBM及伺服器DRAM,其他記憶體產品供給受到擠壓,反而推升台廠利基型記憶體與相關封測需求,未來記憶體需求只增不減,缺貨潮短期難以緩解,也直接帶動IC設計、記憶體股營收獲利成長可期。
另一方面,近期市場傳出,蘋果、小米、高通各自盤算邊緣AI生態系商機,背後最大半導體推手是台積電,正默默為科技巨頭助攻AI,表示整體半導體股不論上中下游的「超級週期」紅利延續。
展望2027年,黃鈺民認為,現階段各行各業對AI需求急速擴張、美國科技巨頭大幅劇增資本支出、加上代理式AI興起、與未來實體AI蓬勃發展下,半導體股坐享AI結構成長新升浪, 建議投資人可布局具高含積量、完整半導體產業鏈優勢的臺灣半導體30 ETF (00904);或者鎖定IC設計+記憶體為主的臺灣IC設計ETF(00947),兩者互相搭配,透過分批布局、定期定額或長期持有策略,有望掌握AI新一輪牛市爆發潛力。
凱基台灣TOP50(009816)ETF研究團隊表示,AI 已逐步由概念走向實際應用與獲利兌現,相關需求正由少數領導企業向更廣泛的供應鏈與受惠產業延伸。因此,建議投資人把握市場震盪帶來重新布局的機會,投資視野也逐步從 AI 基礎建設,擴展至能夠運用 AI 創造實質效益、且具備獲利支撐與合理評價的企業,避免追逐短期急漲的題材股。
法人盤點ETF,有19檔ETF創下今年以來收盤價新高,主要以台股主題為主。
近一周受益人增加比率前段班,也同樣都是台股主題,以富邦摩台(0057)、凱基台灣TOP50(009816)、元大台灣50(0050)、中信臺灣智慧50(00912)、富邦淨零ESG50(009809),及凱基優選30(00938)排名相對靠前。

主動群益核心50 (00415A)經理人許育誌表示,台股自2023下半年以來的企業盈餘上修循環未變,AI 資本支出與企業盈餘雙重上修動能延續,台股中長期表現仍值期待,而相關供應鏈股也將持續是台股投資主軸,不過在資金輪動下,類股表現自過去全面齊漲轉為輪動加速、個股分化,因此也更加講求主動選股、汰弱留強,以更即時掌握AI多元商機。次產業方面,包括先進製程、封裝、載板、散熱、電源模組等值得留意。
法人表示,隨著AI算力建置與應用需求快速成長,台灣憑藉著完整的AI供應鏈,近年股市表現突顯,近三年的台股報酬風險比高達1.58,居主要市場之冠。

大華韓國 KOSPI 50(009829)經理人賴昱廷直言,蘋果最新發布的iPhone 18 Pro系列售價大幅調漲,頂規版本售價甚至突破9萬元,幕後核心元兇正是全球記憶體(DRAM與NAND Flash)價格出現近年最猛烈的超級漲價潮。隨著全球AI伺服器與數據中心對高頻寬記憶體(HBM)產能的大舉排擠,手機與行動裝置用記憶體出現嚴重供需失衡,使iPhone物料成本(BOM)中的記憶體支出較往年暴增翻倍,迫逼使蘋果不得不大幅轉嫁至終端消費者與後續維修服務。然而,終端消費者的購機痛苦,反映在半導體供給端卻是極其豐厚的超額利潤。
賴昱廷表示,身為全球高階記憶體龍頭的南韓半導體雙雄:三星電子與SK海力士,正手握絕對的市場定價權,成為這波蘋果新機漲價狂潮下最大的實質獲利者。
賴昱廷進一步指出,韓國股市目前遠期本益比(P/E)仍處於歷史相對低位區間,加上韓國企業近年推動庫藏股買回與提升股東回饋計畫,在基本面獲利上修與評價面修復潛力的雙重支撐下,展現出一定的長期投資價值。
富邦富裕商機多重資產基金經理人薛博升表示,展望第4季,市場關注焦點可能逐步由聯準會貨幣政策轉向美國期中選舉本身。隨選舉時程推進,政策立場、國會權力版圖及財政議題對市場的影響可能升高,並成為牽動投資人風險偏好的重要變數,因此第4季除持續觀察利率政策及經濟數據外,也須提高對政治與政策不確定性的敏感度。
薛博升表示,短期政策變數並未改變長期結構性趨勢,AI持續推動科技創新與新一輪財富創造,高資產族群持續擴大,也將帶動健康管理、醫療創新與消費升級需求。基金將持續聚焦科技、醫療及消費三大富裕商機,並透過股債等多元資產配置及動態調整投資組合,在參與全球長期成長趨勢的同時,因應第四季市場波動。
富邦投信看準全球財富版圖重塑趨勢,推出的「富邦富裕商機多重資產基金」,今(21)日已獲主管機關核准成立。
「鉅亨買基金」總經理張榮仁指出,從近期通膨與勞動市場數據來看,聯準會這次升息可能有些操之過急。今年以來,美國非農就業平均每月僅新增約8萬人,失業率平均約4.25%,平均時薪年增率也放緩至約3.1%;核心消費者物價指數年增率則由2022年超過6%的高峰,回落至約2.4%。整體來看,就業市場正逐步降溫,薪資與核心通膨也未重新加速,並未出現需求全面過熱的跡象。即使近期物價有所反覆,也更多受到能源價格、戰爭及供應中斷等因素影響。
張榮仁分析,若油價續漲、戰事升溫或供應中斷,通膨可能再度抬頭,聯準會也將維持緊縮立場;反之,若能源價格回落、薪資漲幅持續收斂,政策又可能重新轉向。在利率方向尚未明朗前,市場對經濟數據及聯準會訊號將更加敏感,短線震盪也可能隨之加劇。投資人若跟著單一數據追高殺低,反而容易在市場來回擺盪中錯失長期成長機會。
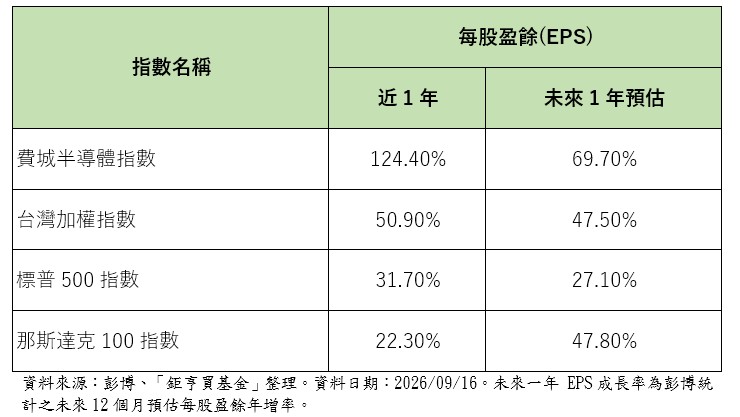
高利率確實會提高企業融資成本,使部分仰賴舉債的建廠與擴產計畫放慢,高估值股票也可能因折現率上升而面臨修正。然而,張榮仁強調,利率影響的是市場願意給多少評價,企業獲利才是決定股價長期方向的關鍵。那斯達克100指數近一年每股盈餘成長22.3%,未來一年增幅預估達47.8%;台灣加權指數近一年每股盈餘成長50.9%,未來一年預估仍達47.5%,顯示AI需求已從市場題材轉化為實際訂單與獲利。科技巨頭也不會因一次升息便停止AI投資,而是更加重視資本效率與回收速度,供應鏈完整的台灣仍將是主要受惠市場。
張榮仁建議,目前台股表現仍相對強勢,AI伺服器、先進製程、散熱、電力及網通等需求亦具支撐,但考量產業集中度高、波動較大,可透過台股基金借重經理人的選股與調整能力,再搭配美國或全球股票型基金分散風險。進場方式則可採定期定額、分批買進,或運用「鉅亨超底王」在市場急跌時自動加碼,以紀律取代對利率轉折的猜測,穩健參與AI與企業獲利的長期成長。
市場屏息等待9月24日川習會登場,關稅休戰協議、稀土出口管制及AI供應鏈政策成為全球科技產業關注焦點。安聯投信認為,即使短期政策風險仍在,全球AI基礎建設投資並未放緩,從半導體廠擴大CoWoS產能、記憶體廠持續擴產HBM,到光通訊與資料中心設備需求升溫,均顯示AI供應鏈景氣循環仍處於向上階段。在市場評價修正後,亞洲半導體供應鏈可望迎來新一波資金回流與成長契機。
00412A安聯亞洲半導體主動式ETF基金經理人蕭惠中表示,在美國10年期公債殖利率重新逼近5%水準之際,全球金融市場仍維持高度波動。不過,美股科技類股近期表現回穩,費城半導體指數走強,帶動亞洲科技股同步反彈,顯示市場資金並未撤離AI產業,而是持續聚焦具長期成長潛力的科技與半導體領域。
蕭惠中指出,目前市場最大的誤區,在於將短期政策與市場波動誤認為產業長期趨勢的改變。事實上,不論是美中關係、利率政策或地緣政治因素,影響較多來自評價修正與資金重新配置,而支撐AI與半導體產業發展的基本面動能並未改變。且再從近期產業動態來看,全球科技大廠仍持續加碼AI基礎建設投資,均反映資料中心與高效能運算需求依舊強勁。
觀察市場資金流向,蕭惠中點出,現階段投資人更重視「需求看得見、訂單能見度高」的產業環節。隨著AI模型持續大型化、資料中心建置規模不斷擴大,高速傳輸需求同步攀升,帶動光通訊、先進封裝、高頻寬記憶體(HBM)及相關基礎設施供應鏈成為市場資金布局重心。
展望後市,蕭惠中認為,AI產業成長仍主要受三大長期趨勢支撐,包括全球AI資本支出持續擴張、HBM與先進封裝等關鍵技術需求增加,以及亞洲半導體供應鏈戰略地位持續提升。儘管利率政策、美中關係及地緣政治因素仍可能造成市場波動,但在企業獲利持續成長、產業需求穩健擴大的背景下,近期市場修正反而有助於評價回歸合理水準。
對中長期投資人而言,當前正可望形成布局亞洲半導體及AI供應鏈的「黃金坑」,有機會掌握下一波AI需求擴張、產業升級與獲利成長所帶來的投資契機。