
美國聯準會9月會議利率方向急轉彎,投票委員罕見以12票全數通過決議升息1碼,將聯邦基金利率調升至3.75%至4.00%區間,為2023年7月以來首度升息。主席華許指出,美國經濟與就業表現優於預期,但通膨降溫速度仍不足,促使政策重新校準。對投資人而言,現階段關注焦點則已由「何時降息」跳轉為「高利率將維持多久」,並因應後續經濟數據,動態調整收益配置與整體投組韌性。
經濟有韌性,升息不代表多頭即將終結
此次聯準會升息源自「通膨已停在高點太久」而非經濟失速,相對突顯出美國消費、就業與企業活動仍深具有力支撐。觀察聯準會將2026年GDP成長率預估值上修至2.3%,失業率預估則下修至4.1%,顯示經濟趨勢並未出現衰退訊號。歷史經驗也提醒,升息不必然代表股市多頭結束,只要景氣與企業獲利維持成長,市場仍有機會透過產業輪動消化利率壓力。
然而,經濟強韌也是一體兩面。隨著2026年通膨及核心通膨預估上修至3.7%及3.4%,聯準會預計通膨可能要到2029年才有機會回到2%目標區間,因此本次升息較適合解讀為「政策的重新調整」,而非全新一輪的激進緊縮循環,若未來通膨與就業數據未出現翻轉,則利率水準將可望延續當前的高原新階段。
前瞻指引淡出,市場波動將成常態
由於聯準會主席華許強調,聯準會將不再預判未來會議結果,也不提供明確的前瞻指引,因此目前市場對後續利率路徑出現分歧,有機構預期年底前仍將升息,也有觀點認為本次升息只是一次性的政策校準。而當市場無法再依賴清楚的政策路徑,通膨、就業數據、能源價格及地緣政治等消息,都可能放大股債短線震盪。
這也意味著,試圖精準預測下一次升息時點的難度提高。與其押注單一方向,不如透過多元資產與分批布局,降低判斷錯誤的風險,讓收益來源、成長題材及防禦資產,能夠在不同市場情境下皆可相互支撐。
收益穩波動,打造均衡具流動性的配置
升息決議公布後,與政策利率連動較高的美國2年期公債殖利率升至4.7%,10年期公債殖利率更突破5%,傳統長天期債券價格壓力升高。相較之下,非投資等級債具備較高殖利率及相對較短存續期間,在違約率可控情況下,債息收入有助緩和利率上升造成的價格波動。
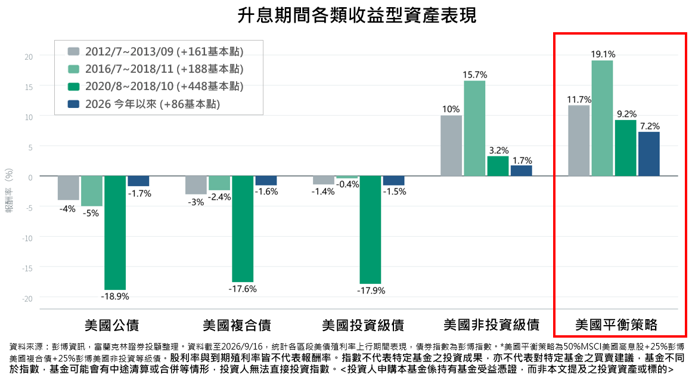
經驗顯示,歷次美債殖利率上行期間,平衡收益策略因同時納入股息、債息與信用利差等收益來源,表現多優於單一債券市場,突顯跨資產配置有助降低對單一利率方向的依賴。面對利率高原與政策不確定性,資產配置建議可掌握3原則:
.核心平衡配置:透過股票增值、產業輪動與債息收益,分散單一資產波動。
.存續期與信用選擇:留意短存續期、高殖利率水準、優質債信之固定收益資產。
.流動性並分批布局:避免一次性全部押注,於市場價格錯置時保有加碼彈性。
圖、美債殖利率上行期間,平衡收益策略表現優異(%)
聯準會睽違三年重啟升息,偏鷹訊號看似為市場增添逆風,但背後卻也實際反映出美國經濟仍具強勁韌性。高利率可能延續,波動也將視為投資市場常態,惟此情境並不意味著市場機會消失,而是報酬與收益來源的重新檢視排序。建議投資人現階段宜降低對政策轉折的單一押注,同時重視收益品質、存續期間、資產分散與分批布局,以更具攻守彈性的投資組合,因應利率高原新階段。
(富蘭克林證券投顧行銷資訊)